O Banco Central aprovou em 23 de outubro de 2026 três resoluções para mudar a forma como instituições financeiras apresentam ofertas de crédito e informam os riscos de novas dívidas.
O pacote prevê maior controle de propagandas de empréstimos, um painel para visualizar dívidas e exigências específicas quando o banco oferece crédito durante a realização de um Pix.
As principais regras começam em 2027, não imediatamente. Para o consumidor, a utilidade está em saber quais proteções virão e o que continuar avaliando antes de contratar.
Quando as novas regras entram em vigor?
A Resolução BCB nº 602, sobre propagandas e ofertas ativas, tem aplicação principal prevista para 31 de março de 2027. O Painel de Dívidas Consolidadas, previsto na Resolução 601, começa em 1º de julho de 2027.
A disciplina de oferta de crédito durante a iniciação do Pix, da Resolução 603, também entra em vigor em 1º de julho de 2027. São datas diferentes, que não devem ser confundidas com a aprovação das normas.
Será possível recusar propagandas de empréstimos?
A Resolução 602 prevê mecanismos para o cliente especificar quais categorias de produtos e serviços aceita receber em ofertas ativas individuais. A opção deve aparecer de modo destacado nos canais utilizados pela instituição.
O consumidor também poderá revogar a autorização seletiva. Isso não significa bloqueio automático de toda comunicação bancária nem impede que a pessoa procure espontaneamente uma proposta de crédito.
Quem terá proteção adicional contra endividamento?
A norma prevê atenção qualificada para clientes cuja renda disponível ou situação financeira indiquem vulnerabilidade, além de outros critérios de fragilidade e uso persistente de crédito caro.
Para esse grupo, determinadas ofertas ativas dependerão de autorização prévia e específica. As ofertas autorizadas ficam restritas a operações como renegociação, portabilidade ou migração para condições mais vantajosas, sem novo desembolso.
O objetivo é diminuir o estímulo a contratações inadequadas. Mas isso não representa aprovação garantida de renegociação, redução automática de juros ou proibição geral de tomar empréstimos.
O que o novo painel de dívidas deverá mostrar?
A Resolução 601 determina um ambiente de visualização com informações das obrigações financeiras do cliente na instituição, detalhamento de dívidas, comprometimento da capacidade de pagamento e alertas de risco.
Antes de uma nova contratação, deverá haver simulação dos custos e do impacto da parcela no orçamento. Inicialmente, o painel considerará as dívidas do próprio banco; a visão mais ampla depende de etapas futuras.
A norma também prevê alertas em situações como comprometimento da capacidade mensal de pagamento de 40%. Esse percentual funciona como gatilho de alerta, não como limite universal que assegure aprovação ou proíba crédito.
O que muda nas ofertas de crédito pelo Pix?
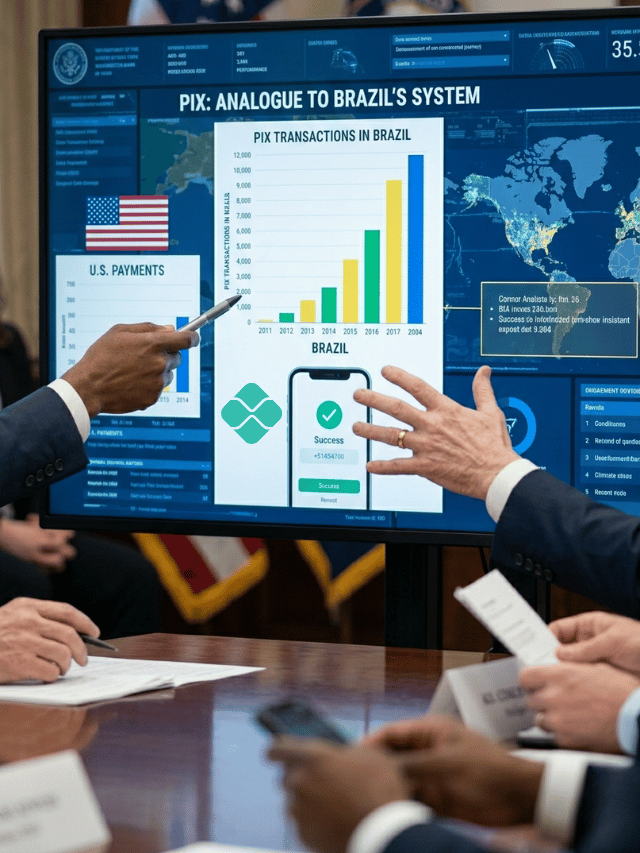
A Resolução 603 regulamenta ofertas de crédito durante a iniciação de transferências Pix. Prevê consentimento específico, simulador e área para consultar operações de crédito relacionadas a essa modalidade.
A oferta não poderá superar o valor da transferência. A norma também veda essa oferta em Pix agendado e em transações com finalidade de saque ou troco, conforme as condições previstas.
O recebedor continuará recebendo a transferência Pix de forma imediata e integral quando o pagador usar crédito nessa operação. As parcelas e encargos pertencem ao contrato financeiro assumido pelo pagador.
Como comparar duas propostas de empréstimo?
Mesmo com mais transparência prevista, a comparação deve começar pelo valor liberado, pelo número de parcelas e pelo Custo Efetivo Total (CET). O CET incorpora juros e demais custos aplicáveis à operação.
Uma parcela menor pode refletir prazo mais longo e custo total maior. Peça condições por escrito e compare operações equivalentes, sem tratar uma taxa nominal mensal como se representasse todo o gasto.
Verifique também se há seguro ou serviço opcional incluído, qual é o efeito do atraso e se a dívida cabe no orçamento depois das despesas essenciais. Nenhuma simulação substitui uma análise individual.
Onde conferir as normas publicadas?
As três decisões estão nos atos oficiais do Banco Central. A Resolução BCB 602 trata das ofertas ativas; a Resolução 601 detalha o painel de dívidas.
A Resolução 603 é a referência para crédito associado à iniciação do Pix. Os textos permitem identificar o alcance exato de cada obrigação.
O que o consumidor precisa lembrar?
As normas foram aprovadas, mas suas principais obrigações passam a valer em 2027. Até lá, convém continuar comparando CET, prazo, custo total, elegibilidade e risco de inadimplência.
Mais informações devem ajudar a decidir, não incentivar novos empréstimos. O melhor crédito é aquele cuja finalidade e pagamento fazem sentido no orçamento, sem comprometer despesas essenciais.
Perguntas frequentes sobre as novas regras de crédito
Os bancos terão de baixar juros?
As resoluções citadas não fixam uma redução geral de taxas. Elas tratam de transparência, autorização das ofertas, análise da capacidade de pagamento e informações para o cliente.
O painel mostrará dívidas de todos os bancos desde o início?
Não. A fase inicial contempla operações na própria instituição; a integração com informações do SCR e do Open Finance está prevista para um estágio posterior.
O Pix normal vai demorar mais?
Não. As regras tratam da oferta de crédito durante a iniciação de operações Pix e não mudam o caráter imediato do recebimento de uma transferência regular.